L’analisi di Valfortore.it considera esclusivamente le risorse PNRR relative ai progetti nei quali le dieci amministrazioni comunali figurano come soggetti attuatori. Un criterio necessario per distinguere i finanziamenti effettivamente affidati ai Municipi dagli investimenti semplicemente localizzati sul territorio. La ricognizione restituisce circa 15,85 milioni di euro direttamente nella responsabilità attuativa dei Comuni del Fortore; l’analisi dei pagamenti mostra inoltre numerosi interventi già finanziariamente conclusi o in fase avanzata.
Quanto PNRR hanno effettivamente assunto in gestione i Comuni della Valle del Fortore? La risposta richiede una distinzione preliminare tra localizzazione di un investimento e responsabilità amministrativa dell’investimento. Un progetto può interessare il territorio di un Comune senza che quel Comune ne sia il beneficiario finanziario diretto o il soggetto incaricato dell’attuazione.
Per questa ragione Valfortore.it ha scelto di circoscrivere l’analisi ai progetti nei quali il Comune figura direttamente come soggetto attuatore. Il perimetro comprende Baselice, Castelfranco in Miscano, Castelvetere in Val Fortore, Foiano di Val Fortore, Ginestra degli Schiavoni, Molinara, Montefalcone di Val Fortore, San Bartolomeo in Galdo, San Giorgio La Molara e San Marco dei Cavoti.
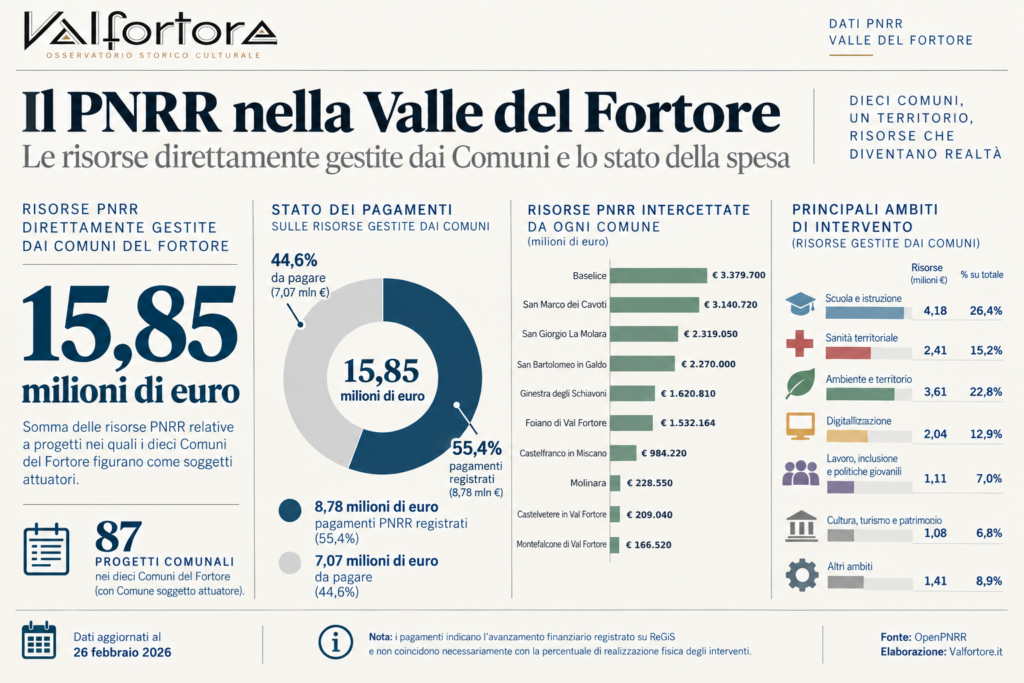
Applicando questo criterio, le risorse PNRR direttamente riconducibili alla responsabilità attuativa delle dieci amministrazioni ammontano complessivamente a circa 15,85 milioni di euro.
Perché i finanziamenti “localizzati” non possono essere semplicemente sommati
La scelta metodologica deriva dalle caratteristiche delle stesse banche dati territoriali del PNRR. OpenPNRR precisa che alcuni progetti interessano contemporaneamente più territori e che, quando le fonti originarie non consentono di ripartire finanziariamente l’intervento fra le diverse localizzazioni, l’intero importo del progetto viene associato a ciascun territorio interessato.
La conseguenza è rilevante: la presenza di un finanziamento nella scheda territoriale di un Comune certifica che il progetto interessa quel luogo, ma non significa necessariamente che l’intero importo visualizzato sia stato destinato a quel Comune.
Il fenomeno emerge con particolare chiarezza nei programmi del Servizio Civile Universale e del Servizio Civile Digitale, che hanno una struttura nazionale e possono comprendere numerose sedi distribuite in territori differenti. Un Comune può comparire tra le localizzazioni perché ospita alcune attività del programma, mentre il finanziamento associato riguarda un progetto realizzato simultaneamente in molte altre località.
Lo stesso principio può riguardare altri interventi nazionali o sovracomunali. Per questo la semplice somma delle risorse visualizzate nelle dieci schede territoriali produrrebbe un totale apparentemente preciso, ma non necessariamente corrispondente al PNRR finanziariamente attribuibile alla Valle.
Non è un errore della banca dati: è una differenza fra territorializzazione del progetto e territorializzazione della spesa. Utilizzare soltanto i progetti nei quali il Comune figura come soggetto attuatore consente invece di applicare a tutte le amministrazioni un criterio omogeneo e verificabile.
La graduatoria: Baselice e San Marco sopra i tre milioni
Su questo perimetro, Baselice presenta il maggiore volume di risorse PNRR direttamente gestite, con circa 3,38 milioni di euro. Segue San Marco dei Cavoti con 3,14 milioni; insieme, i due Comuni amministrano direttamente oltre 6,5 milioni di euro, più del 40% dell’ammontare complessivo considerato.
Seguono San Giorgio La Molara con 2,32 milioni, San Bartolomeo in Galdo con 2,27 milioni, Ginestra degli Schiavoni con 1,62 milioni e Foiano di Val Fortore con 1,53 milioni. Castelfranco in Miscano si colloca poco sotto il milione, mentre gli importi direttamente gestiti risultano inferiori per Molinara, Castelvetere in Val Fortore e Montefalcone di Val Fortore.
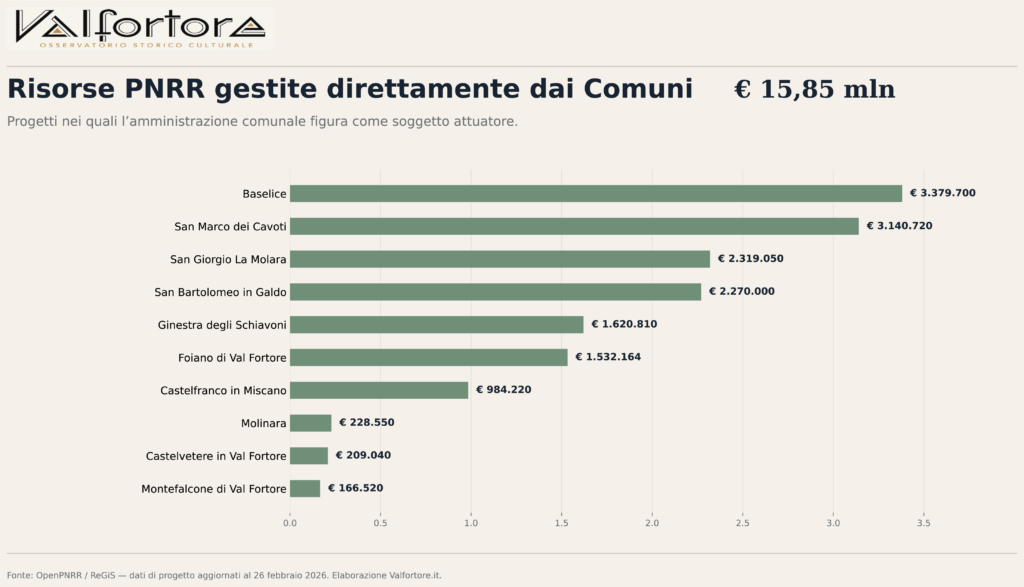
La graduatoria misura il volume finanziario degli interventi entrati direttamente nella responsabilità delle amministrazioni comunali. Non rappresenta una classifica della qualità dei governi locali: caratteristiche dei bandi, popolazione, patrimonio pubblico, disponibilità di progettazioni, dotazioni organiche e competenze tecniche determinano condizioni di partenza profondamente diverse.
Dall’assegnazione alla spesa: il 55,4% delle risorse risulta già pagato
La quantità di risorse PNRR direttamente affidate alle amministrazioni comunali rappresenta il primo livello dell’analisi. Il secondo riguarda il loro avanzamento finanziario, vale a dire la quota delle risorse per la quale OpenPNRR/ReGiS registra pagamenti.
La ricostruzione effettuata da Valfortore.it sui singoli progetti dei dieci Comuni restituisce, alla data di aggiornamento del 26 febbraio 2026, circa 8,78 milioni di euro di pagamenti su 15,85 milioni di risorse PNRR direttamente gestite, corrispondenti a un avanzamento finanziario ponderato complessivo del 55,4%.
La percentuale è stata calcolata sommando gli importi pagati dei singoli interventi e rapportandoli al relativo finanziamento PNRR. Non si tratta quindi della media aritmetica delle percentuali dei progetti né della quota degli interventi arrivati al 100%.
La distinzione è sostanziale. Un progetto digitale da diecimila euro e un’opera pubblica da un milione di euro non possono avere lo stesso peso nella valutazione della spesa. Per questo l’analisi considera gli euro effettivamente registrati come pagamenti, ponderando ciascun intervento per la propria dimensione finanziaria.
Il quadro che emerge è fortemente differenziato. Castelvetere in Val Fortore presenta un avanzamento finanziario prossimo al 97,9%, seguito da Molinara con il 97,3%. Montefalcone di Val Fortore si colloca all’86,7% e Foiano di Val Fortore all’83,4%.
Nella fascia intermedia si trovano San Bartolomeo in Galdo, con circa il 69,5%, Castelfranco in Miscano, 69,1%, e Ginestra degli Schiavoni, 61,3%. Seguono Baselice con il 52,0%, San Giorgio La Molara con il 41,1% e San Marco dei Cavoti con il 30,8%.
Queste percentuali non devono essere interpretate come una classifica dell’efficienza amministrativa. La composizione dei finanziamenti differisce sensibilmente da Comune a Comune: laddove una quota rilevante delle risorse è concentrata in grandi opere ancora in fase di attuazione, l’avanzamento ponderato può risultare inferiore anche in presenza di numerosi piccoli interventi già finanziariamente completati.
Il caso di Castelfranco in Miscano è indicativo. Il centro comunale di raccolta differenziata, che da solo vale circa 664,52 mila euro, registra pagamenti per 369,32 mila euro, pari al 55,58%; la mensa scolastica da 200 mila euro è invece al 97,46%. Il diverso peso dei due interventi determina in larga misura il valore aggregato del Comune.
Analoga è la situazione di Ginestra degli Schiavoni, dove il centro polifunzionale per le famiglie assorbe la parte preponderante delle risorse comunali: la sua quota PNRR è di circa 1,39 milioni di euro e i pagamenti PNRR risultano al 60,75%. È quindi soprattutto l’andamento di quest’opera, e non quello dei piccoli progetti digitali, a determinare l’avanzamento finanziario complessivo dell’amministrazione.
A Foiano di Val Fortore, invece, le tre opere economicamente principali presentano già livelli elevati di pagamento: 78,45% per l’eco-isola da 789,17 mila euro, 95,62% per la palestra da 350 mila euro e 88,84% per la mensa da 150 mila euro. Questo spiega l’avanzamento ponderato comunale dell’83,4%.
A San Giorgio La Molara, il centro comunale di raccolta da circa un milione di euro registra il 39,09% dei pagamenti; poiché si tratta di uno degli interventi finanziariamente più consistenti del Comune, il suo peso incide significativamente sul risultato complessivo, pari al 41,1%.
La situazione di San Marco dei Cavoti mostra ancora più chiaramente perché non sia sufficiente contare i progetti completati finanziariamente. Diversi piccoli interventi digitali risultano al 100%, ma il centro di raccolta da circa 999,93 mila euro è al 10% e altre opere di grande dimensione presentano un avanzamento parziale. Il risultato ponderato sull’intero portafoglio comunale si attesta pertanto intorno al 30,8%.
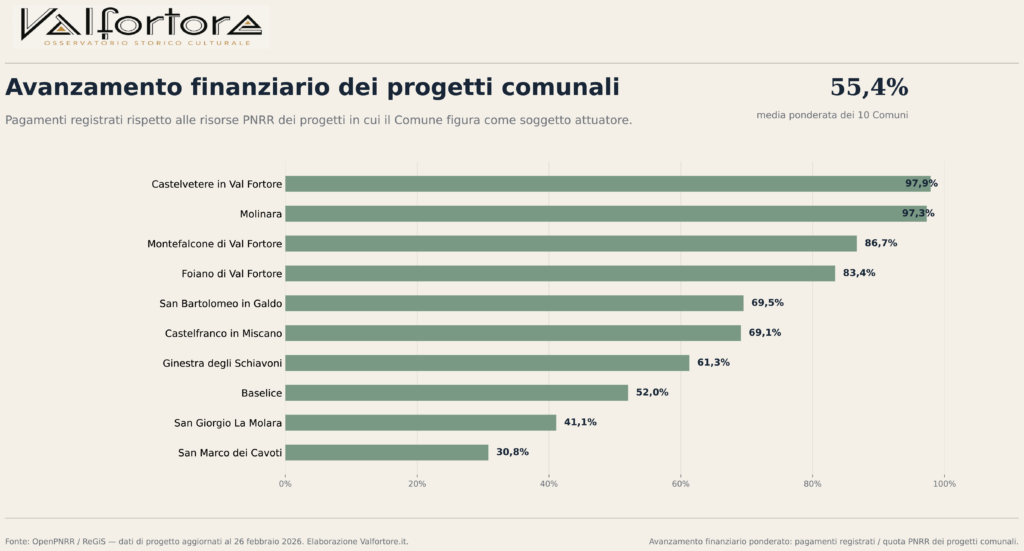
Questi dati descrivono esclusivamente l’avanzamento finanziario registrato. Non equivalgono alla percentuale fisica di realizzazione delle opere e non consentono, isolatamente, di stabilire se un intervento sia in anticipo o in ritardo rispetto al proprio cronoprogramma. La loro utilità consiste nel misurare, con un criterio uniforme, quanta parte delle risorse PNRR direttamente gestite dai Comuni abbia già generato pagamenti registrati.
Nel complesso, il 55,4% indica che oltre metà dei 15,85 milioni analizzati risulta finanziariamente movimentata. La distribuzione comunale mostra però traiettorie molto differenti, legate soprattutto alla composizione dei portafogli di investimento e al peso relativo delle opere di maggiore dimensione.
Capacità amministrativa: una chiave di lettura, non una classifica di merito
Essere soggetto attuatore significa assumere direttamente una serie di responsabilità: progettazione e programmazione, procedure di affidamento, monitoraggio, gestione finanziaria, rendicontazione e rispetto degli obiettivi previsti dal Piano.
Il volume delle risorse gestite e la loro progressione finanziaria descrivono dunque due aspetti complementari: quanto investimento è entrato nella responsabilità dell’ente e come procede la relativa attuazione finanziaria.
La letteratura sugli investimenti pubblici offre elementi utili per interpretare questi dati. Un lavoro della Banca d’Italia pubblicato nel dicembre 2025, basato sugli appalti per lavori pubblici dal 2012 al 2024, rileva che le stazioni appaltanti caratterizzate da minore capacità amministrativa possono impiegare fino a cinque volte il tempo necessario alle amministrazioni più capaci nelle fasi di progettazione o affidamento.
Un successivo studio della Banca d’Italia dedicato al PNRR mostra inoltre che le innovazioni organizzative e gli incentivi introdotti dal Piano hanno accelerato le procedure di affidamento e favorito un rapido avvio dei cantieri, evidenziando il ruolo dell’organizzazione amministrativa nella capacità di realizzare gli investimenti pubblici.
Queste evidenze non autorizzano a stabilire una relazione automatica fra maggiore finanziamento e migliore amministrazione, né fra percentuale di pagamento e qualità della gestione. I dati del Fortore suggeriscono piuttosto che assumere direttamente la responsabilità di investimenti consistenti e condurli attraverso le successive fasi attuative costituisce un impegno amministrativo significativo, particolarmente per enti di piccole dimensioni.
Dai pagamenti ai risultati
L’avanzamento finanziario non rappresenta il punto di arrivo dell’analisi. Il passaggio decisivo sarà verificare quale parte degli investimenti si traduca effettivamente in opere concluse, servizi funzionanti e miglioramenti permanenti nella dotazione pubblica del territorio.
Nel Fortore questo aspetto assume un peso particolare. Le amministrazioni operano in un contesto di piccoli centri, riduzione demografica, invecchiamento della popolazione e maggiore distanza dai principali poli di erogazione dei servizi. In queste condizioni, anche investimenti finanziariamente non enormi possono avere un’incidenza significativa sull’accessibilità e sulla qualità dei servizi pubblici.
Il bilancio del PNRR dovrà quindi essere costruito attraverso una sequenza più articolata della semplice assegnazione dei finanziamenti: risorse ottenute, tempi di attuazione, spesa effettiva, completamento degli interventi e risultati prodotti.
Quando un totale non racconta tutta la realtà
La ricognizione sul PNRR nel Fortore offre infine una considerazione più generale sull’uso dei dati pubblici.
Le banche dati aperte costituiscono uno strumento fondamentale di trasparenza, ma la disponibilità di un numero non coincide automaticamente con la sua corretta interpretazione. Occorre conoscere il perimetro nel quale quel numero è costruito e distinguere grandezze che, pur apparendo simili, descrivono fenomeni differenti.
Nei totali dei “finanziamenti ottenuti” possono convivere risorse direttamente gestite da un’amministrazione, investimenti attuati da altri enti, programmi nazionali localizzati in decine di territori e progetti sovracomunali per i quali non esiste una ripartizione finanziaria locale. Allo stesso modo, il pagamento registrato misura l’avanzamento finanziario, non certifica automaticamente lo stato materiale di realizzazione di un’opera.
Valfortore.it ha quindi scelto un perimetro meno appariscente ma più controllabile: circa 15,85 milioni di euro di risorse PNRR direttamente affidate ai dieci Comuni in qualità di soggetti attuatori, distinguendo successivamente il finanziamento dall’andamento della spesa e, infine, dai risultati degli interventi.
È una scelta che riduce la suggestione del grande totale, ma aumenta la qualità dell’informazione.
Perché i numeri, quando vengono letti nel loro significato reale, hanno il pregio di ridimensionare rappresentazioni che possono risultare fuorvianti. Non sono infallibili e non parlano da soli: devono essere verificati, contestualizzati e interpretati. Ma proprio per questo consentono di distinguere un finanziamento direttamente affidato a un’amministrazione da un importo semplicemente localizzato nel suo territorio, così come l’avanzamento finanziario dallo stato materiale di realizzazione di un’opera.
Nel caso del PNRR del Fortore, questa distinzione non è un dettaglio tecnico: è la condizione necessaria per passare dalla dimensione apparente dei finanziamenti alla comprensione della loro effettiva gestione.
Nota metodologica e fonti
L’analisi di Valfortore.it considera esclusivamente le quote PNRR dei progetti nei quali le amministrazioni comunali di Baselice, Castelfranco in Miscano, Castelvetere in Val Fortore, Foiano di Val Fortore, Ginestra degli Schiavoni, Molinara, Montefalcone di Val Fortore, San Bartolomeo in Galdo, San Giorgio La Molara e San Marco dei Cavoti figurano direttamente come soggetti attuatori.
Gli interventi attuati da amministrazioni centrali, Regione, Provincia, istituzioni scolastiche, GSE e altri soggetti non vengono sommati alla graduatoria comunale. Ciò non ne riduce la rilevanza territoriale; evita invece di attribuire integralmente ai singoli Comuni importi relativi a progetti multilocalizzati. OpenPNRR specifica infatti che, in assenza di una ripartizione finanziaria fra i territori interessati, l’intero importo di un progetto viene associato a ciascuna localizzazione.
Per l’analisi della spesa vengono utilizzati i pagamenti pubblicati a livello dei singoli progetti. Le percentuali di pagamento misurano esclusivamente l’avanzamento finanziario registrato e non devono essere interpretate come percentuali di avanzamento fisico delle opere. I dati di progetto OpenPNRR risultano aggiornati, nell’ultima pubblicazione della piattaforma, al 26 febbraio 2026.
Per il rapporto tra capacità amministrativa e attuazione degli investimenti si vedano Baltrunaite, Mocetti e Rovigatti, “L’impatto della capacità amministrativa negli appalti pubblici sui tempi di realizzazione delle opere”, Banca d’Italia, QEF n. 984, dicembre 2025, e Accetturo, Baltrunaite, Lazzaro e Mancini, “Incentivi, innovazioni organizzative e performance delle pubbliche amministrazioni: lezioni dal PNRR”, Banca d’Italia, QEF n. 1016, giugno 2026.