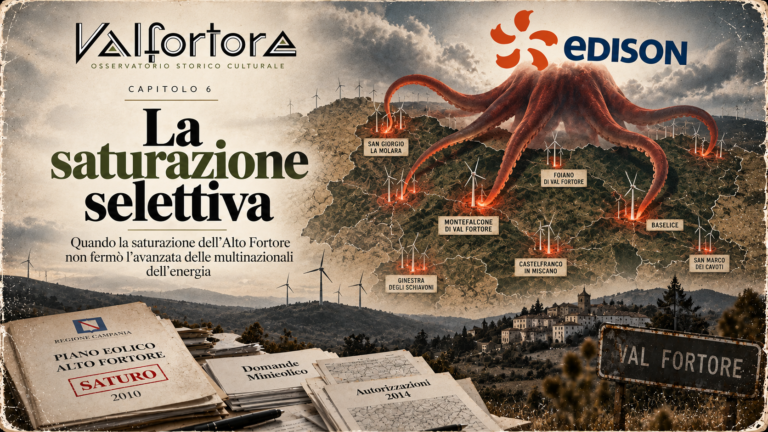
Nel maggio del 2014, quando la Regione Campania autorizza a distanza di pochi giorni i nuovi impianti Edison di Montefalcone di Val Fortore e San Giorgio La Molara, la grande corsa dell’eolico italiano ha già cominciato a perdere velocità. Alla fine di quell’anno risultano installati in Italia 8.703 MW e il 91 per cento della potenza è concentrato in appena 262 parchi superiori a 10 MW. È il segno di un settore ormai molto diverso da quello pionieristico degli anni Novanta: gli impianti di piccola taglia sono numerosi, ma la produzione industriale del vento è ormai concentrata soprattutto nei grandi parchi e in alcune aree ben precise del Paese.
Il Fortore appartiene pienamente a questa geografia. Le montagne sulle quali vent’anni prima erano comparsi i primi aerogeneratori ospitano ormai diverse generazioni di macchine, società, strade di servizio, cavidotti e infrastrutture elettriche. Continuano ad arrivare progetti, modifiche e varianti, ma il contesto economico e normativo nel quale si muovono non è più quello della prima espansione. Tra il 2007 e il 2012 la potenza eolica italiana era passata da 2.714 a 8.119 MW, aggiungendo oltre 5.400 MW in appena cinque anni; dal 2014 al 2020 l’incremento è molto più contenuto e porta il Paese da 8.703 a poco meno di 11.000 MW. L’eolico continua dunque a crescere, ma si è chiusa la fase nella quale l’espansione sembrava procedere quasi per inerzia.
Un eolico quasi tutto meridionale
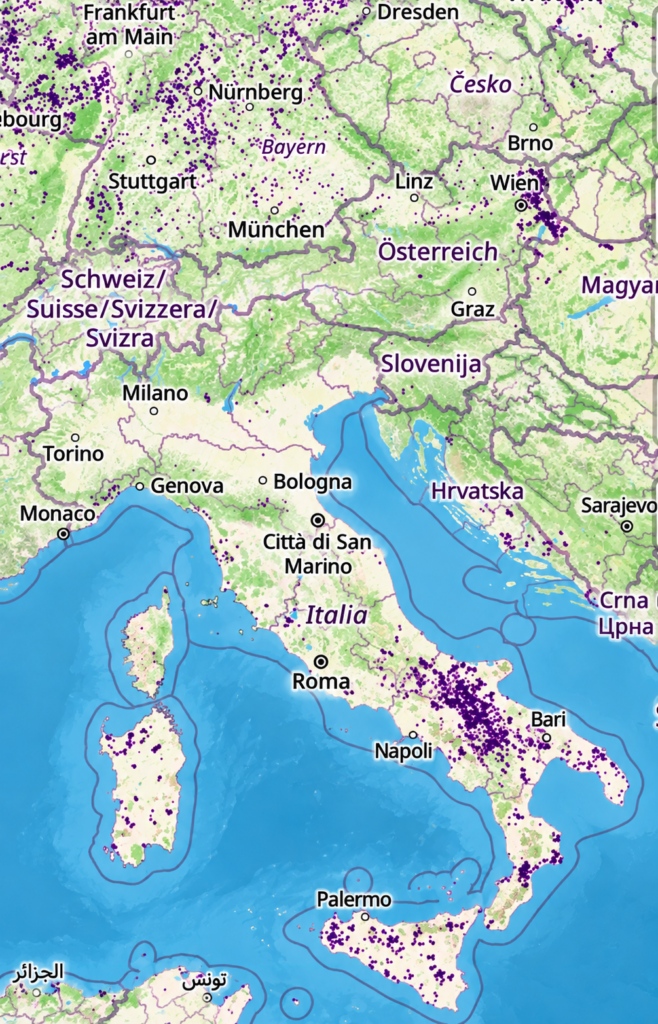
Dietro i numeri nazionali esiste una geografia molto precisa. L’eolico italiano non si distribuisce uniformemente lungo la penisola, ma si concentra in maniera nettissima nel Mezzogiorno e nelle Isole. Nel 2014 Nord e Centro insieme ospitano appena il 3,4 per cento della potenza eolica nazionale. La Puglia concentra da sola il 26,9 per cento della capacità installata, la Sicilia il 20,1; seguono Campania, Calabria e Sardegna. La distribuzione provinciale è ancora più eloquente: Foggia da sola raccoglie il 22 per cento dell’intera potenza eolica italiana, seguita da Avellino con il 6,7 e Catanzaro con il 6,5 per cento.
Il rallentamento degli anni successivi non modifica sostanzialmente questa mappa. Nel 2019 il GSE rileva che il 96,5 per cento della potenza eolica italiana è concentrato nel Mezzogiorno e indica tra le caratteristiche territoriali rilevanti per la localizzazione degli impianti la ventosità, l’orografia e l’accessibilità dei siti. Puglia, Sicilia e Campania restano ai primi posti per capacità installata.
Il Fortore va quindi letto dentro un sistema molto più ampio. Non è semplicemente una valle campana nella quale una particolare combinazione di vicende amministrative ha favorito l’arrivo delle turbine: si trova lungo uno dei principali assi dell’eolico italiano, la fascia appenninica compresa tra Campania, Puglia e Basilicata. Il vento è naturalmente il primo presupposto, ma da solo non basta a spiegare perché gli impianti siano sorti proprio in determinati luoghi e non in altri con caratteristiche anemometriche comunque favorevoli.
Uno studio pubblicato dalla Banca d’Italia nel 2025 ha provato a misurare statisticamente questo fenomeno. La disponibilità locale della risorsa vento, considerata isolatamente, spiega circa il 4 per cento della dispersione territoriale della potenza eolica installata. Gli autori arrivano così a una conclusione particolarmente significativa: «la ventosità sia una condizione necessaria, ma non sufficiente» alla diffusione degli impianti. L’analisi rileva inoltre una maggiore presenza dell’eolico nelle zone rurali e nei comuni non turistici e richiama, tra i fattori capaci di incidere sulla localizzazione, anche la «probabilità di accettazione delle proposte da parte delle amministrazioni territoriali».
La mappa delle pale italiane non coincide quindi semplicemente con la mappa del vento. Tra una zona potenzialmente produttiva e un parco realmente costruito intervengono la morfologia dei luoghi, l’accessibilità, la disponibilità e il costo dei terreni, la distanza dalla rete, la presenza di vincoli ambientali e paesaggistici, la densità abitativa, i tempi autorizzativi e la capacità di ottenere consenso amministrativo e sociale. L’eolico industriale italiano si è sviluppato soprattutto dove molte di queste condizioni si sono sovrapposte.
La descrizione coincide in misura significativa con quella delle aree interne dell’Appennino meridionale. Il Fortore appare così come una delle espressioni più riconoscibili di questo modello: territorio rurale e scarsamente popolato, collocato lungo un corridoio ventoso, relativamente distante dai grandi centri urbani e inserito molto presto nella rete industriale dell’eolico.
Esiste poi un’altra caratteristica destinata ad assumere crescente importanza. I territori nei quali si concentra la produzione non coincidono con quelli nei quali si concentra il consumo. Gran parte della capacità eolica italiana è localizzata nel Mezzogiorno, mentre una quota rilevante della domanda elettrica si concentra nelle regioni industriali del Centro-Nord. La rete nazionale rende possibile questa separazione: l’energia prodotta su un crinale del Sannio non è destinata al paese sottostante, ma entra in un sistema molto più vasto. La produzione rimane materialmente locale; il consumo e il valore economico dell’energia appartengono invece a una dimensione nazionale.
Dal CIP6 alle aste: cambia l’economia del vento
Nel frattempo è cambiato profondamente anche il sistema economico che aveva accompagnato la nascita dell’industria eolica. Quando nei primi anni Novanta arrivarono i progetti raccontati nei capitoli precedenti, uno degli strumenti centrali era il CIP6/92. Il provvedimento del Comitato interministeriale prezzi riconosceva all’energia prodotta da fonti rinnovabili e dalle cosiddette fonti assimilate una remunerazione amministrata attraverso tariffe incentivanti. In sostanza, chi disponeva di una convenzione CIP6 poteva contare su condizioni economiche stabilite dal sistema pubblico, riducendo una parte dell’incertezza che accompagnava investimenti ancora inseriti in un mercato giovane e tecnologicamente in evoluzione.
Il CIP6 non riguardava esclusivamente le rinnovabili, ma fu uno degli strumenti che contribuirono alla prima industrializzazione del vento in Italia. Con la liberalizzazione del mercato elettrico introdotta dal decreto Bersani del 1999 arriva invece una logica diversa: quella dei Certificati Verdi. Dal 2002 produttori e importatori di elettricità da fonti non rinnovabili sono obbligati a immettere nel sistema una quota minima di energia prodotta da nuove fonti rinnovabili. Per adempiere all’obbligo possono produrla direttamente oppure acquistare i certificati attribuiti agli operatori “verdi”. L’incentivo diventa quindi anche un titolo negoziabile, inserito dentro un mercato creato dalla stessa normativa.
La prima industria eolica era cresciuta all’interno di un sistema fortemente sostenuto da prezzi e strumenti pubblici; quella successiva entra gradualmente in un mercato più articolato, nel quale il sostegno rimane decisivo ma cambia forma. All’inizio degli anni Dieci il decreto legislativo 28/2011 e il DM 6 luglio 2012 accompagnano il superamento dei Certificati Verdi per i nuovi impianti e introducono tariffe incentivanti, registri e procedure d’asta per le taglie maggiori. Il DM del 23 giugno 2016 prosegue lungo la stessa strada e il FER1 del 2019 consolida un sistema fondato su contingenti e competizione tra operatori per l’accesso agli incentivi.
Il rallentamento della crescita italiana coincide quindi con una profonda trasformazione del quadro economico e regolatorio nel quale l’eolico deve muoversi. Non siamo più nella fase pionieristica in cui la priorità politica consiste soprattutto nel far nascere il settore; siamo di fronte a un’industria ormai matura, inserita in procedure più selettive e sottoposta a una regolazione molto più articolata.
Anche i rapporti economici con i Comuni cambiano. Le Linee guida nazionali del 10 settembre 2010 stabiliscono che Regioni e Province non possano subordinare l’autorizzazione alla preventiva sottoscrizione di convenzioni o atti di gradimento da parte dei Comuni. Le compensazioni devono essere ricondotte agli effetti territoriali e ambientali dell’impianto e definite nel procedimento amministrativo, non trasformarsi semplicemente nel prezzo economico dell’assenso locale.
La distanza rispetto agli anni iniziali del Fortore è notevole. Nella stagione pionieristica le società e le amministrazioni avevano costruito rapporti molto più diretti attraverso convenzioni, percentuali sui ricavi, opere pubbliche e obblighi assunti dagli operatori. Le royalties non scompaiono dal lessico politico dei piccoli Comuni, ma il loro significato giuridico e il modo in cui possono essere negoziate non sono più quelli degli anni Novanta.
Proprio mentre l’eolico diventa un settore più regolato, in Campania emerge però un problema che all’inizio quasi non esisteva: non come favorire nuovi impianti, ma come governare la concentrazione di quelli già presenti.
2016: la Campania prova a rallentare
Nel Fortore il rallentamento nazionale non produce un improvviso silenzio. Gli impianti autorizzati negli anni precedenti attraversano varianti, modifiche alle connessioni e ulteriori passaggi amministrativi; alcuni procedimenti restano aperti per anni. Anche il caso Edison raccontato nel capitolo precedente prosegue oltre i decreti del maggio 2014. La data dell’Autorizzazione Unica non coincide quasi mai con la conclusione reale della storia di un grande impianto, perché tra autorizzazione, espropri, connessione, modifiche progettuali, costruzione e messa in esercizio possono trascorrere anni.
Nel 2015 cambia anche la guida politica della Regione Campania. Vincenzo De Luca succede a Stefano Caldoro alla presidenza della Giunta e pochi mesi dopo, il 19 febbraio 2016, la concentrazione degli impianti eolici entra direttamente nell’aula del Consiglio regionale.
Il consigliere del Movimento 5 Stelle Vincenzo Viglione presenta una mozione sulle province di Benevento e Avellino. Nell’illustrare il documento parla di territori che «ormai da anni sono invasi da installazioni di impianti eolici» e chiede una revisione delle procedure autorizzative, un’accelerazione della pianificazione energetica regionale e una maggiore tutela dell’Alto Sannio e dell’Alta Irpinia. La mozione viene discussa da maggioranza e opposizione, modificata nel corso della seduta e infine approvata all’unanimità.
Il valore politico di quel dibattito va molto oltre il testo approvato. Questioni che nel Fortore erano emerse già negli anni precedenti attraverso comitati, opposizioni locali e valutazioni ambientali negative vengono ormai riconosciute come problema regionale. La discussione riguarda la concentrazione degli impianti, la trasformazione del paesaggio, la capacità della Regione di governare il fenomeno e i limiti posti dal quadro nazionale ed europeo.
Stefano Caldoro, ormai all’opposizione dopo aver guidato la Regione fino all’anno precedente, richiama la progressiva riduzione dei margini regionali in materia energetica e osserva come una crescita delle rinnovabili guidata prevalentemente da obiettivi quantitativi rischi di produrre squilibri territoriali quando non è accompagnata da una vera pianificazione.
L’intervento più significativo arriva però dal nuovo presidente. De Luca parla di «interi territori che sono devastati dal punto di vista ambientale» e cita espressamente, insieme ad altre aree campane, il Beneventano. Richiama una «vera e propria devastazione del paesaggio», ma non propone un rifiuto generale dell’eolico: insiste sulla necessità di tecnologie meno invasive e soprattutto sul problema giuridico di una sospensione indiscriminata delle procedure. La Regione, osserva in sostanza, non può semplicemente cancellare procedimenti disciplinati da norme nazionali e sovranazionali.
Il paradosso è evidente. Dopo vent’anni nei quali le istituzioni avevano costruito incentivi e procedure per favorire la diffusione delle rinnovabili, una delle regioni maggiormente interessate dall’eolico comincia a interrogarsi apertamente su come rallentarne l’ulteriore concentrazione.
Poche settimane dopo, il confronto politico si traduce in una norma. La legge regionale n. 6 del 5 aprile 2016 introduce criteri per valutare gli impatti cumulativi degli impianti eolici e per individuare le aree non idonee; in attesa della loro definizione, l’articolo 15 dispone la sospensione del rilascio delle nuove autorizzazioni. Nell’ottobre dello stesso anno vengono approvati gli indirizzi regionali sugli impatti cumulativi e i criteri territoriali per individuare le aree nelle quali nuovi impianti potrebbero risultare incompatibili.
La distanza rispetto agli esordi è radicale. Negli anni Novanta la domanda fondamentale era dove costruire; nel 2016 la Regione deve interrogarsi sugli effetti prodotti dalla somma di ciò che è già stato costruito. Una turbina non può più essere valutata soltanto per altezza, potenza, rumore o distanza dalle abitazioni. Conta il crinale nel quale viene inserita, la presenza degli altri parchi e la trasformazione complessiva del paesaggio.
Nel Fortore questo problema era emerso con largo anticipo. Nel procedimento STM del 2010 la stessa Regione aveva già utilizzato espressioni come «effetto selva» e progressiva saturazione dei crinali. Sei anni più tardi quella condizione non appartiene più soltanto a una singola valutazione ambientale: diventa materia di politica regionale.
Quando la Regione incontra il limite delle proprie competenze
La parte più radicale della scelta campana dura però poco. Nel 2018 la Corte costituzionale, con la sentenza n. 177, dichiara illegittima la sospensione generalizzata delle autorizzazioni prevista dalla legge regionale. La Corte non nega alla Campania la possibilità di valutare gli impatti cumulativi né quella di individuare aree non idonee. Contesta lo strumento della moratoria, ritenendolo incompatibile con il quadro nazionale che impone tempi certi ai procedimenti destinati alle fonti rinnovabili.
Il nodo risale al decreto legislativo 387 del 2003, che aveva introdotto l’Autorizzazione Unica proprio per concentrare e semplificare procedure prima disperse tra numerose amministrazioni, e alla successiva direttiva europea 2009/28, che aveva rafforzato la richiesta di procedure proporzionate e prevedibili. La Regione può quindi pianificare, stabilire criteri territoriali, valutare l’accumulazione degli impianti e tutelare il paesaggio, ma non può trasformare questi poteri in un blocco generalizzato delle nuove autorizzazioni.
Il conflitto sull’eolico cambia così scala. Negli anni Novanta si svolgeva principalmente tra società proponenti, amministrazioni comunali, proprietari e opposizioni locali. Vent’anni dopo attraversa direttamente i diversi livelli dello Stato: la Regione tenta di rallentare, mentre la Corte costituzionale richiama i limiti imposti da una politica energetica nazionale ed europea orientata all’aumento delle rinnovabili.
Il Fortore si trova nel punto più delicato di questa tensione. Un megawatt prodotto su un crinale beneventano contribuisce contemporaneamente agli obiettivi climatici europei, alla produzione nazionale di energia rinnovabile e al bilancio energetico regionale, ma la presenza fisica dell’impianto resta concentrata in un luogo preciso, con conseguenze territoriali che nessun obiettivo espresso in percentuale può distribuire altrove.
È la stessa tecnologia osservata da scale differenti. Per l’Unione Europea rappresenta un contributo alla decarbonizzazione; per lo Stato una quota della produzione nazionale; per la Regione una questione di pianificazione e concentrazione territoriale; per il Comune significa strade, terreni, torri, cavidotti, entrate, possibili opportunità occupazionali e trasformazione del paesaggio.
Il conflitto nasce quando queste scale smettono di coincidere.
Più rinnovabili, ma dove?
Mentre la Campania tenta di introdurre nuovi limiti, l’Europa aumenta progressivamente le proprie ambizioni climatiche. Nel 2014 il Consiglio europeo aveva fissato per il 2030 una riduzione delle emissioni di almeno il 40 per cento rispetto al 1990 e una quota minima del 27 per cento di energia rinnovabile. Nel 2018 la direttiva RED II porta quest’ultimo obiettivo al 32 per cento; l’anno successivo il Green Deal colloca la decarbonizzazione al centro della strategia politica dell’Unione e nel dicembre 2020 il Consiglio europeo innalza almeno al 55 per cento l’obiettivo di riduzione netta delle emissioni entro il 2030.
La direzione europea appare quindi opposta alla pausa che la Campania aveva tentato di introdurre nel 2016. L’Unione chiede più rinnovabili mentre alcune delle aree italiane nelle quali l’eolico si è maggiormente concentrato chiedono strumenti per limitarne l’ulteriore accumulo.
Non è una contraddizione soltanto campana. È contenuta nella geografia stessa della transizione energetica. Gli obiettivi climatici vengono decisi a livello europeo, la produzione viene contabilizzata su scala nazionale, ma le infrastrutture occupano inevitabilmente territori specifici. L’energia prodotta sul crinale entra nella rete e contribuisce a un beneficio climatico che riguarda una comunità molto più vasta; le torri, le strade e la trasformazione fisica rimangono invece nel luogo in cui l’impianto viene costruito.
Alla fine degli anni Dieci la discussione comincia quindi a spostarsi. Non basta più chiedersi quanta energia rinnovabile debba produrre l’Italia. Diventa inevitabile discutere di dove debba essere prodotta, di quanto possa essere concentrata negli stessi territori e di come debbano essere distribuiti i benefici economici generati.
Il dibattito campano del 2016 anticipa già quest’ultima questione. In Consiglio regionale si parla di ristori, royalties e vantaggi per le comunità locali. Nello stesso tempo le Linee guida nazionali hanno sottratto le compensazioni alla semplice logica della trattativa privata fra società e Comune e le hanno inserite in un quadro amministrativo che dovrebbe collegarle agli effetti territoriali degli impianti.
La domanda assume un peso particolare proprio nelle aree interne meridionali. Se la produzione eolica italiana si concentra prevalentemente in territori rurali, poco popolati e lontani dai maggiori centri di consumo, la semplice quantità di energia prodotta non basta più a misurare il rapporto tra industria e territorio. Diventa necessario comprendere quanta parte del valore economico generato rimanga realmente nei luoghi che mettono a disposizione vento, suolo e paesaggio.
Tra il 2014 e il 2020 l’eolico italiano non smette quindi di crescere; cambia la natura dei problemi che porta con sé. Alla questione industriale si aggiungono quella territoriale, quella istituzionale e quella distributiva. Il Fortore non è più la frontiera sulla quale sperimentare l’eolico italiano, ma uno dei luoghi nei quali si possono osservare più chiaramente gli effetti di una sperimentazione ormai diventata sistema.
Negli anni Novanta la domanda era se quelle montagne potessero produrre energia. Venticinque anni dopo la questione è molto più complessa: quanta energia può essere chiesto allo stesso territorio di produrre, chi stabilisce quando quel limite è stato raggiunto e quale parte della ricchezza generata deve restare alle comunità che quel territorio lo mettono a disposizione?