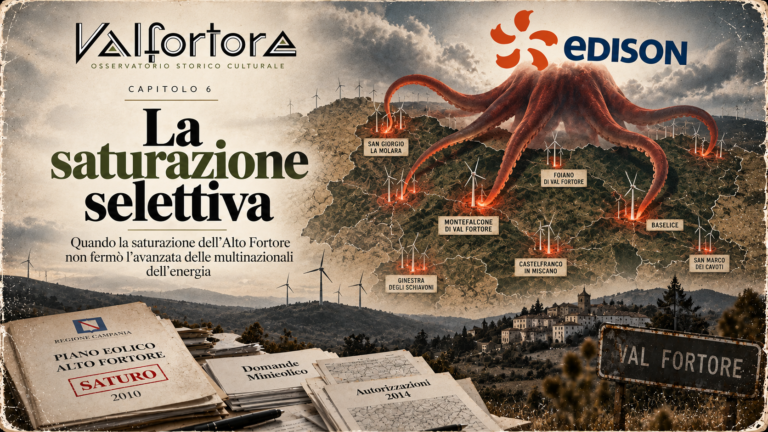
Alla fine degli anni Novanta il Fortore aveva già conosciuto entrambe le facce della prima stagione eolica. Da una parte la rapidissima costruzione dei primi grandi parchi, dall’altra le contestazioni che avevano accompagnato quella crescita quasi fin dall’inizio. Con l’ingresso nel nuovo millennio, però, cambia qualcosa di ancora più profondo: cambiano le regole attraverso cui gli impianti vengono autorizzati, cambia il sistema economico che ne sostiene la realizzazione e cambia la stessa struttura industriale del settore.
L’eolico che aveva mosso i primi passi a Montefalcone di Val Fortore era nato all’interno di un sistema ancora largamente costruito attorno ai Comuni, alle concessioni edilizie, alle convenzioni locali e alla disponibilità dei terreni. Nel giro di pochi anni quel modello viene progressivamente superato. L’energia dal vento non è più una tecnologia pionieristica alla ricerca di uno spazio all’interno di strumenti amministrativi pensati per altre attività: diventa un settore industriale riconosciuto dalle politiche energetiche nazionali ed europee, sottoposto a procedure specifiche e sostenuto da un sistema di incentivi capace di modificare profondamente la redditività degli investimenti.
È questa la seconda grande stagione dell’eolico nel Fortore. Ed è proprio negli anni Duemila che si costruiscono molte delle condizioni normative, economiche e industriali che renderanno possibile la successiva moltiplicazione dei progetti.
Dalla concessione comunale all’Autorizzazione Unica
La Campania prova a mettere ordine già nel 2001, quando con la deliberazione della Giunta regionale n. 6148 del 15 novembre vengono introdotte procedure e indirizzi specifici per l’installazione degli impianti eolici. È il segnale che la crescita raggiunta soprattutto nelle aree interne non può più essere affrontata come una semplice questione edilizia comunale.
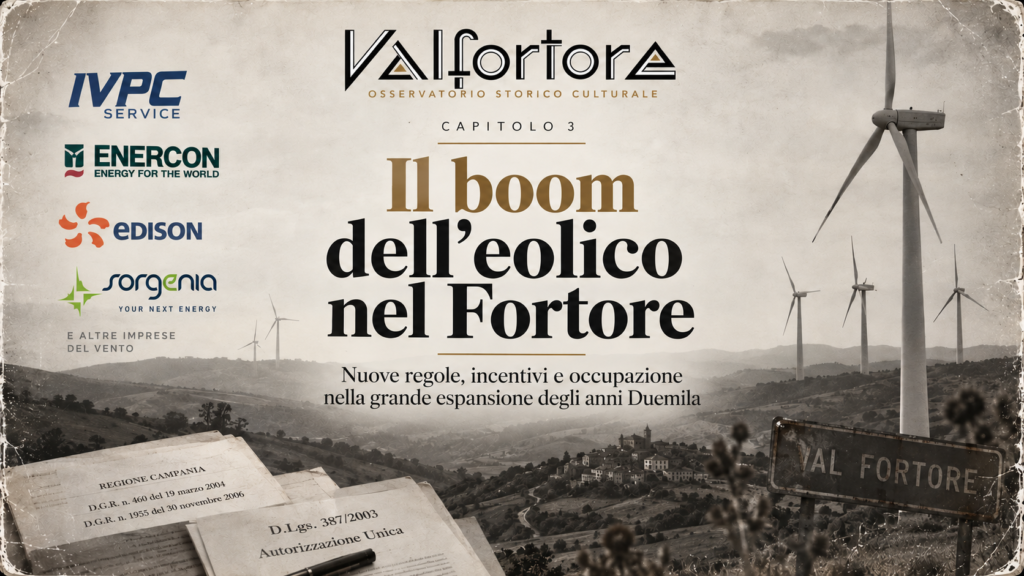
La svolta decisiva arriva però due anni dopo. Con il D.Lgs. 387 del 29 dicembre 2003, emanato in attuazione della direttiva europea 2001/77/CE, viene introdotto un nuovo sistema per autorizzare gli impianti alimentati da fonti rinnovabili. L’articolo 12 concentra costruzione ed esercizio dell’impianto, opere connesse e infrastrutture indispensabili all’interno di un unico procedimento amministrativo che si conclude con il rilascio dell’Autorizzazione Unica da parte della Regione o dell’ente da essa delegato.
È una trasformazione sostanziale rispetto a ciò che era accaduto soltanto pochi anni prima. Nel 1995, a Montefalcone, IVPC aveva presentato al Comune la richiesta per costruire la centrale eolica e il titolo decisivo era stato la concessione edilizia comunale. Con il nuovo sistema il Comune continua ad avere un ruolo, partecipa alla Conferenza di servizi ed esprime gli atti di propria competenza, ma non è più il centro esclusivo della procedura. Il baricentro dell’autorizzazione si sposta verso la Regione.
La Campania adegua il proprio sistema con la DGR n. 460 del 19 marzo 2004, individuando nella struttura regionale competente in materia energetica il soggetto responsabile dell’istruttoria e del provvedimento finale. Nel 2006, con la DGR n. 1955 del 30 novembre, vengono poi definite linee guida più dettagliate per lo svolgimento del procedimento e per l’inserimento degli impianti nel territorio.
La differenza non è soltanto burocratica. L’Autorizzazione Unica concentra in un solo procedimento una pluralità di atti necessari alla realizzazione dell’impianto; la Conferenza di servizi mette intorno allo stesso tavolo le amministrazioni interessate; le opere autorizzate vengono dichiarate di pubblica utilità, indifferibili e urgenti e il provvedimento può produrre gli effetti urbanistici previsti dalla legge. Il grande impianto eolico entra definitivamente nella disciplina delle infrastrutture energetiche.
Le nuove regole, tuttavia, non significano automaticamente un arresto dell’espansione. Al contrario, proprio negli anni in cui Stato e Regione cercano di costruire una disciplina più organica continuano ad accumularsi nuove istanze. La distanza tra la volontà dichiarata di governare la proliferazione e ciò che avviene concretamente nei procedimenti regionali diventerà uno dei nuovi terreni dello scontro politico e territoriale. È un tema che tornerà con forza negli anni successivi e nelle testimonianze dei protagonisti delle battaglie contro l’eolico.
Come cambia lo sviluppo di un parco eolico
Dentro questo nuovo sistema cambia anche il percorso attraverso il quale un crinale ventoso può trasformarsi in un investimento industriale. L’individuazione del sito e gli studi anemologici rappresentano soltanto l’inizio. Il promotore deve sviluppare il progetto, assicurarsi la disponibilità delle aree necessarie o attivare gli strumenti previsti dalla legge, definire la disposizione degli aerogeneratori e progettare tutto ciò che serve al loro funzionamento: strade di accesso, piazzole, cavidotti, cabine, sottostazioni e opere di collegamento.
Soprattutto deve affrontare il problema della connessione alla rete elettrica. Una centrale può produrre energia soltanto se esiste la possibilità tecnica di immetterla nella rete nazionale. La soluzione di connessione diventa quindi una componente essenziale dello sviluppo del progetto e, insieme al titolo autorizzativo, uno degli elementi che ne determinano la concreta realizzabilità.
Quando previsto dalla normativa, al procedimento energetico si affiancano le valutazioni ambientali e vengono acquisiti i pareri, i nulla osta e gli atti di assenso delle diverse amministrazioni competenti. Tutto confluisce progressivamente nella procedura regionale. Non viene autorizzata semplicemente una fila di aerogeneratori: viene autorizzato un sistema industriale composto dall’impianto e dalle infrastrutture necessarie a collegarlo e farlo funzionare.
Questo passaggio è fondamentale anche dal punto di vista economico. Un progetto allo stato preliminare, privo di titoli e di una soluzione di connessione, presenta un livello di rischio molto elevato. Man mano che vengono acquisiti disponibilità delle aree, studi, pareri, connessione e autorizzazioni, quel rischio diminuisce e il progetto assume un valore crescente. Il titolo amministrativo non rappresenta quindi soltanto la conclusione di una pratica burocratica: contribuisce a trasformare un’ipotesi industriale in un investimento concretamente realizzabile.
I Certificati Verdi e il nuovo valore dell’energia eolica
Contemporaneamente alla trasformazione delle procedure cambia anche l’economia dell’eolico. La premessa era stata posta già alla fine degli anni Novanta dal D.Lgs. 79 del 16 marzo 1999, il cosiddetto decreto Bersani, che introduce il sistema dei Certificati Verdi.
Il meccanismo impone a determinati produttori e importatori di energia elettrica da fonti convenzionali di immettere nel sistema una quota di energia prodotta da fonti rinnovabili. L’obbligo può essere soddisfatto producendo direttamente quella energia oppure acquistando i relativi certificati da altri produttori. Nasce così un mercato nel quale la produzione rinnovabile genera un valore economico ulteriore rispetto alla semplice vendita dell’elettricità.
Per gli impianti ammessi al sistema, il produttore eolico può quindi ottenere ricavi dalla commercializzazione dell’energia e, separatamente, beneficiare dell’incentivazione collegata ai Certificati Verdi. Nel corso degli anni il meccanismo viene modificato e rafforzato: la durata iniziale dell’incentivazione, fissata in otto anni, viene successivamente portata a dodici e, per gli impianti entrati in esercizio dal 2008, a quindici anni.
Questo cambiamento permette di leggere sotto una luce diversa anche alcuni degli accordi stipulati nel Fortore durante la fase pionieristica. La prima convenzione di Montefalcone riconosceva al Comune l’1,5% del fatturato derivante dalla vendita dell’energia all’ENEL, escludendo i Certificati Verdi. Con la crescita del loro peso economico, la distinzione diventa tutt’altro che marginale: una parte del valore generato dall’impianto può trovarsi fuori dalla base sulla quale viene calcolato il ritorno economico destinato al territorio.
L’incentivazione produce inoltre un altro effetto. Rendendo più prevedibili per un determinato periodo i flussi economici associati alla produzione rinnovabile, contribuisce a rendere gli investimenti più facilmente valutabili dal sistema finanziario.
Dall’autorizzazione alla bancabilità
È qui che la trasformazione normativa e quella economica finiscono per incontrarsi. La realizzazione di un grande parco eolico richiede capitali considerevoli, ma il promotore non deve necessariamente disporre fin dall’inizio dell’intera somma necessaria alla costruzione. Una parte dell’investimento può essere finanziata ricorrendo al credito e, nelle operazioni più strutturate, attraverso forme di project financing nelle quali assumono particolare importanza i flussi di cassa che l’impianto sarà in grado di generare nel corso della propria vita operativa.
Produzione attesa, prezzo dell’energia, durata e valore dell’incentivazione, costi di esercizio e manutenzione, affidabilità tecnologica e disponibilità della connessione entrano nella valutazione economica del progetto. Più il percorso autorizzativo e tecnico è avanzato, minore è l’incertezza sulla possibilità di realizzare l’impianto e maggiore può diventare la sua capacità di attrarre finanziamenti.
È in questo passaggio che emerge una caratteristica destinata a diventare sempre più importante nel mercato delle rinnovabili: il progetto stesso acquista valore prima ancora che le turbine vengano costruite. Disponibilità delle aree, soluzione di connessione e autorizzazione costituiscono un patrimonio di sviluppo che può rendere l’iniziativa finanziabile e, in determinate circostanze, anche trasferibile a un altro operatore.
L’autorizzazione non equivale naturalmente a un finanziamento e non garantisce che l’impianto venga effettivamente costruito. Ma separa sempre più nettamente tre realtà che nelle ricostruzioni dell’eolico vengono spesso confuse: gli impianti realmente entrati in esercizio, i progetti che hanno ottenuto un titolo autorizzativo e le iniziative rimaste soltanto in fase di sviluppo. Negli anni Duemila il Fortore comincia a riempirsi di tutte e tre.
Dai pionieri a un mercato dell’eolico
Anche la geografia delle imprese cambia rapidamente. La prima fase era stata dominata soprattutto da IVPC, ma già sul finire degli anni Novanta e all’inizio del nuovo decennio operavano nel territorio altre realtà. Tra queste Filippo Sanseverino S.r.l., attiva a Castelfranco in Miscano, Parco Eolico Foiano, Parco Eolico San Giorgio ed Elettromena.
Il settore comincia così a stratificarsi attraverso società di dimensioni e caratteristiche differenti, alcune legate a singoli progetti o territori, altre destinate a essere successivamente assorbite o controllate da gruppi più grandi.
Un passaggio particolarmente significativo emerge dal Rapporto annuale 1998 della Banca Europea per gli Investimenti. Tra i finanziamenti sottoscritti in quell’anno compare infatti la costruzione del parco eolico di Castelfranco in Miscano, con Filippo Sanseverino indicata come beneficiaria per un importo di 16,5 milioni. È un dato che mostra come, già alla fine degli anni Novanta, l’eolico del Fortore non fosse più soltanto una sperimentazione tecnologica o un insieme di iniziative locali, alcuni progetti erano ormai entrati nei circuiti della finanza istituzionale europea.
Il caso di Castelfranco rappresenta quindi bene il passaggio da una fase iniziale, ancora legata ai pionieri del settore, a un mercato sempre più strutturato, nel quale la realizzazione degli impianti richiedeva capitali consistenti, società dedicate e rapporti con grandi operatori finanziari.
Sulla scia dell’esperienza pionieristica di IVPC, la disponibilità della risorsa eolica e la progressiva maturazione del mercato attirano infatti una nuova generazione di operatori. Alle società medio-piccole si affiancano progressivamente gruppi energetici di dimensione nazionale e internazionale. Edison Energie Speciali entra direttamente nel sistema eolico del Fortore attraverso società già presenti sul territorio; negli elenchi delle iniziative e delle richieste degli anni successivi compaiono inoltre Sorgenia, Gaia Energie Rinnovabili, I&S – Investimenti & Sviluppo, Casone Energia ed Energia & Servizi S.r.l., insieme alle diverse società riconducibili all’universo IVPC.
Non tutte queste iniziative diventeranno parchi. Ed è proprio questo uno degli aspetti caratteristici della nuova fase. Alla crescita fisica delle torri si sovrappone una crescita molto meno visibile fatta di progetti, società, domande di autorizzazione e richieste di connessione. Il Fortore non è più soltanto uno dei territori nei quali l’industria eolica italiana ha mosso i primi passi: è diventato un mercato nel quale operatori differenti competono per sviluppare nuovi impianti e acquisire posizioni industriali.
Questa trasformazione prepara anche il terreno ai successivi passaggi proprietari. Le società nate intorno a singoli parchi possono essere acquisite, i progetti possono passare da un operatore all’altro e gruppi molto più grandi possono entrare nel territorio senza necessariamente presentarsi inizialmente con il proprio nome sulle singole pratiche amministrative. È un processo che diventerà particolarmente evidente nella fase successiva.
Anche i terreni acquistano valore
La crescita dell’industria eolica modifica anche il valore economico dei terreni interessati dagli impianti. Nella prima stagione, quando l’eolico era ancora una novità e nessuno poteva prevederne lo sviluppo successivo, per l’occupazione delle aree destinate agli aerogeneratori venivano riconosciute ai proprietari somme relativamente modeste, in alcuni casi nell’ordine di poche centinaia di migliaia di lire all’anno per torre. Con l’espansione del settore e l’aumento della concorrenza per assicurarsi i siti migliori, anche questo mercato cambia radicalmente. Negli anni Duemila i contratti per la disponibilità dei terreni diventano economicamente molto più rilevanti e, nei casi più remunerativi, i canoni possono arrivare nell’ordine dei 10.000 euro annui per singolo aerogeneratore. La presenza delle pale comincia così a produrre un ritorno economico diretto anche per una parte dei proprietari fondiari, aggiungendo un altro elemento al rapporto tra industria e comunità locali: accanto alle entrate riconosciute ai Comuni e ai nuovi posti di lavoro, l’eolico genera ormai vere e proprie rendite private legate all’utilizzo del territorio.
Il service e la nascita di un’occupazione stabile
L’espansione degli impianti produce intanto una trasformazione concreta nel mercato del lavoro. Durante la prima fase l’occupazione generata dai parchi era legata soprattutto ai cantieri: movimento terra, opere civili, trasporto delle componenti, realizzazione delle infrastrutture e montaggio degli aerogeneratori. Una volta entrate in esercizio decine e poi centinaia di turbine, diventa però necessario costruire una struttura permanente capace di mantenerle operative.
È qui che acquista importanza il service. Gli aerogeneratori richiedono manutenzione programmata e straordinaria, controllo delle componenti meccaniche ed elettriche, telecontrollo, interventi sulle sottostazioni e personale in grado di operare rapidamente in caso di guasto. La concentrazione di impianti nel Fortore rende quindi economicamente sensata la presenza stabile sul territorio di tecnici specializzati.
IVPC aveva intuito molto presto questa necessità. IVPC Service viene costituita il 20 giugno 1995 e accompagna negli anni successivi l’espansione del gruppo attraverso le attività di esercizio e manutenzione. Alla fine degli anni Novanta arriva nel Sannio anche ENERCON, il costruttore tedesco nato nel 1984, che aveva cominciato a strutturare le proprie attività di assistenza già all’inizio del decennio. Enercon Service Italia viene iscritta a Benevento nel dicembre 1999, contribuendo alla formazione di una filiera tecnica che non dipende più soltanto dalla fase di costruzione dei parchi.
Cominciano così a comparire tecnici di manutenzione, elettricisti, operatori degli impianti e addetti alle infrastrutture elettriche. È una differenza importante rispetto ai primi cantieri perché una parte di questi posti di lavoro è legata all’intera vita operativa degli aerogeneratori. L’industria eolica comincia a mettere radici nel territorio non soltanto attraverso le torri e le convenzioni con gli enti locali, ma attraverso persone il cui reddito dipende direttamente dal funzionamento degli impianti.
Il lavoro modifica il rapporto con il territorio
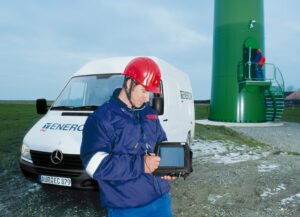
Questo nuovo elemento finisce inevitabilmente per incidere anche sul conflitto che aveva caratterizzato la fine degli anni Novanta. Nella prima stagione il ritorno locale dell’eolico veniva discusso soprattutto in termini di percentuali riconosciute ai Comuni, disponibilità dei terreni e opere compensative. Con la crescita del service entra nel confronto un argomento molto più immediato: l’occupazione.
Non abbiamo elementi per sostenere che le assunzioni fossero realizzate esclusivamente allo scopo di neutralizzare le proteste, e sarebbe scorretto trasformare questa interpretazione in un fatto senza documenti che la dimostrino. È però evidente che la presenza di posti di lavoro stabili modifica concretamente il rapporto tra industria e comunità. Le imprese possono associare agli impianti non soltanto entrate comunali e investimenti, ma anche formazione professionale e occupazione locale.
Nel Fortore questo argomento assume un peso particolare. In un territorio già interessato da spopolamento, emigrazione e progressivo indebolimento delle attività produttive tradizionali, anche un numero relativamente limitato di posti tecnici stabili può avere un valore sociale molto maggiore di quanto suggerisca il semplice dato numerico. L’eolico comincia così a costruire una propria presenza economica dentro le comunità: una parte della popolazione non osserva più gli impianti soltanto come trasformazione del paesaggio, ma come fonte diretta o indiretta di reddito. È in questa fase che prende forma una delle convinzioni destinate a sopravvivere fino ai nostri giorni, quella secondo cui l’industria del vento rappresenterebbe una delle poche opportunità occupazionali rimaste nella valle.
Stabilire quanto questa rappresentazione corrisponda ai reali effetti economici dell’eolico richiederà un confronto tra posti di lavoro prodotti, valore dell’energia generata, incentivi ricevuti e ricchezza rimasta effettivamente sul territorio. Ma il dato storico è già significativo: negli anni Duemila l’occupazione entra stabilmente tra gli elementi attraverso i quali l’eolico costruisce la propria accettazione sociale. È una trasformazione che accompagna il consolidamento dell’intera filiera e modifica profondamente il terreno sul quale si erano sviluppate le proteste della stagione precedente.
Da esperienza pionieristica a industria
Nel giro di circa un decennio il sistema è dunque completamente cambiato. Alle poche società della fase iniziale si sono aggiunti sviluppatori medio-piccoli, società create intorno a singoli progetti e grandi gruppi energetici; alle concessioni edilizie comunali si è sostituito un procedimento autorizzativo regionale; alla semplice vendita dell’energia si è affiancato un sistema strutturato di incentivazione; ai cantieri temporanei si sono aggiunte attività permanenti di esercizio e manutenzione. Intorno ai parchi si muovono ormai progettisti, costruttori di turbine, società di service, gestori della rete, istituti finanziari e operatori interessati ad acquistare o sviluppare iniziative già avviate.
L’eolico non cresce più soltanto perché sulle montagne del Fortore soffia molto vento. Cresce perché intorno a quella risorsa è stato progressivamente costruito un sistema normativo, industriale e finanziario capace di trasformarla in un investimento di lungo periodo.
È questo il vero spartiacque degli anni Duemila. Nella prima stagione il problema era stato capire se e dove costruire gli impianti. Nella seconda si forma una vera industria, dotata di regole proprie, incentivi, competenze tecniche, capitali e una presenza economica sempre più radicata nel territorio.
La maggiore regolamentazione, tuttavia, non elimina il conflitto sulla proliferazione degli impianti. Proprio mentre vengono introdotte procedure pensate per governare lo sviluppo delle rinnovabili, continuano ad arrivare nuove richieste e nuovi progetti. La questione comincia così a spostarsi dal semplice confronto tra eolico sì ed eolico no verso un terreno più complesso: chi controlla lo sviluppo, quali interessi economici si muovono intorno agli impianti, quanto potere rimane alle comunità locali e quale parte della ricchezza prodotta dal vento resta effettivamente nel Fortore.
Nel frattempo anche i protagonisti cambiano. Alcune imprese si radicano nel territorio, altre vengono assorbite da gruppi più grandi; l’occupazione contribuisce a modificare il rapporto con le comunità e l’industria eolica comincia a intrecciarsi sempre più profondamente con la vita economica e sociale del Sannio.
È da questo punto che partirà il capitolo successivo: non più per spiegare come funziona il sistema, ma per ricostruire che cosa accadde quando quel sistema cominciò a consolidarsi concretamente nel Fortore.