Quando si legge una pratica amministrativa relativa a un nuovo impianto eolico, il nome che compare è quasi sempre quello della società proponente. Wind Energy Monticelli. Wind Energy Foiano. Wind Energy Casalbore. Wind Energy Ginestra. Denominazioni diverse, spesso legate direttamente al luogo in cui l’impianto viene realizzato o progettato, che lasciano immaginare una pluralità di operatori indipendenti impegnati a investire nello stesso territorio.
Le visure societarie raccontano però una storia più complessa.
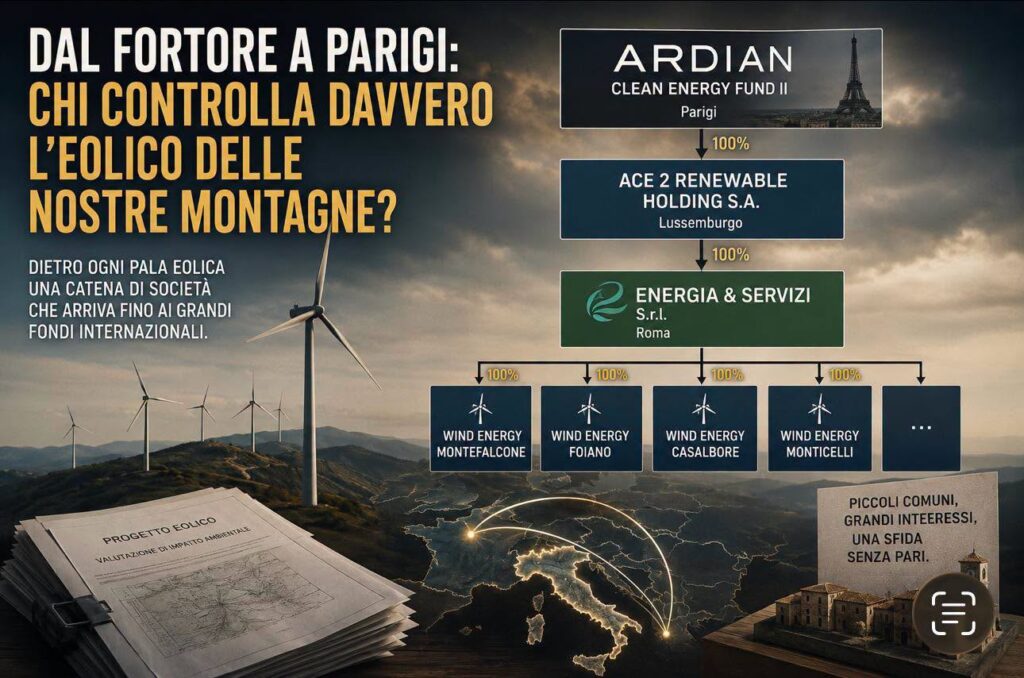
Seguendo le partecipazioni, società apparentemente autonome iniziano a ricomporsi all’interno di strutture più grandi. E continuando a risalire la catena proprietaria, dalle montagne dell’Appennino meridionale si arriva prima a Roma, poi in Lussemburgo e infine a Parigi, fino a uno dei maggiori gruppi mondiali del private investment.
Non c’è nulla di occulto né di illegittimo. È il normale funzionamento della finanza infrastrutturale contemporanea. Ma conoscere questa struttura cambia radicalmente la percezione dei rapporti di forza che accompagnano lo sviluppo dell’eolico nelle aree interne.
Dietro società diverse, una piattaforma molto più grande
Nel Sannio e nelle aree limitrofe alcuni nomi ricorrono da anni: Wind Energy Foiano, Wind Energy Casalbore, Wind Energy Ginestra e altre società create per detenere o sviluppare singoli impianti.
Il ricorso a società veicolo è normale nel settore energetico. Ogni progetto può avere una propria società, separando attività, finanziamenti e rischi. Il problema nasce quando ci si ferma al primo nome che compare sulla pratica amministrativa, perché quella società può rappresentare soltanto l’ultimo livello visibile di una struttura molto più ampia.
Le visure raccolte negli ultimi mesi mostrano, ad esempio, che Wind Energy Casalbore è riconducibile a Energia & Servizi, mentre Wind Energy Foiano passa attraverso Hirpinia Holding, anch’essa collegata allo stesso gruppo. Hirpinia Holding ha inoltre detenuto fino al 2024 Wind Energy Montefalcone, società proprietaria del parco eolico comunale successivamente trasferita al Comune in esecuzione della convenzione sottoscritta nel 2006.
Questi collegamenti non sono più soltanto ricostruibili attraverso le visure. Oggi è la stessa piattaforma industriale che li comprende a descrivere pubblicamente la propria dimensione.
InEnergy Group dichiara infatti di essere una piattaforma composta da oltre 45 società attive in Italia, con circa 391 MW di capacità rinnovabile installata. Di questi, circa 255 MW sono costituiti da eolico onshore, quindi oltre il 65% della potenza complessiva.
Nel portafoglio pubblicato dalla società compaiono, tra gli altri, il parco di Casalbore da 15,3 MW, quello di Foiano di Val Fortore da 15 MW, Ginestra 1 da 17,85 MW, l’impianto Cesi Pilani a Ginestra degli Schiavoni da 15 MW e Piano Nicola, ancora a Casalbore, da 16 MW.
Non siamo quindi davanti a una somma occasionale di piccoli progetti locali, ma a una piattaforma industriale strutturata che sviluppa, costruisce e gestisce impianti rinnovabili su scala nazionale.
La catena sale fino al Lussemburgo
Il passaggio decisivo arriva quando si cerca di capire chi controlli economicamente questa piattaforma.
Energia & Servizi, gruppo nato nel 2001 e attivo soprattutto nel Mezzogiorno, è stato acquisito integralmente da Ardian tra il 2021 e il 2023 insieme a ICQ Holding, altra storica realtà italiana delle rinnovabili.
La stessa InEnergy Group racconta oggi questa operazione con estrema chiarezza: la fusione operativa degli impianti, dei progetti e delle competenze dei diversi gruppi acquisiti ha dato vita alla piattaforma italiana attraverso la quale Ardian consolida e sviluppa i propri investimenti nelle energie rinnovabili.
Le visure consentono però di vedere anche il livello intermedio della struttura. Energia & Servizi risulta controllata attraverso ACE 2 Renewable Holding S.A., holding finanziaria con sede in Lussemburgo.
E neppure il Lussemburgo rappresenta il punto finale.
La documentazione societaria individua infatti come soggetto a monte della struttura un fondo riconducibile ad Ardian, gruppo francese che da anni investe nelle infrastrutture energetiche europee.
È qui che l’inchiesta cambia scala.
Ardian: 200 miliardi di dollari e una strategia globale
Ardian non è un produttore locale di energia e non è una tradizionale utility. È una delle maggiori società mondiali di private investment.
Nel marzo 2026 il gruppo ha annunciato di avere superato 200 miliardi di dollari di asset gestiti o oggetto di advisory, con oltre 1.900 investitori internazionali e partecipazioni in centinaia di società.
La sola divisione Infrastructure opera nei settori dell’energia, dei trasporti e delle telecomunicazioni e Ardian si presenta oggi come uno dei principali investitori infrastrutturali europei.
Nel campo dell’energia rinnovabile la strategia è altrettanto rilevante. Il gruppo dichiara oltre 8 GW di capacità rinnovabile a livello mondiale e negli ultimi anni ha continuato ad ampliare la propria presenza italiana.
Nel 2025, attraverso Ardian Clean Energy Evergreen Fund, ha acquisito in Italia un portafoglio di 117 impianti fotovoltaici per complessivi 116 MW, confluiti nella piattaforma InEnergy. Nel frattempo prosegue lo sviluppo dell’eolico onshore e dei progetti di repowering.
La stessa InEnergy descrive la propria missione come quella di consolidare gli investimenti di Ardian in Italia e di garantire risultati finanziari “eccellenti e stabili nel tempo” agli investitori internazionali dei fondi.
Il quadro, a questo punto, è molto diverso da quello suggerito dai nomi delle singole società presenti nelle procedure autorizzative.
Dietro un impianto eolico localizzato in un piccolo comune dell’Appennino può esserci una società veicolo italiana; dietro quella società può esserci una holding; dietro la holding una piattaforma nazionale; e al vertice della catena un gruppo finanziario globale che gestisce patrimoni superiori al prodotto interno lordo di molti Stati.
Il problema dei rapporti di forza
Questa struttura non rappresenta in sé un’anomalia. Le grandi infrastrutture richiedono capitali ingenti e i fondi infrastrutturali svolgono ormai un ruolo centrale nella transizione energetica europea.
Il punto è un altro: questa dimensione economica quasi scompare quando il confronto arriva sul territorio.
Un piccolo comune dell’Appennino dispone spesso di pochi dipendenti, un ufficio tecnico ridotto, bilanci limitati e la necessità di affidarsi a professionisti esterni per affrontare procedimenti autorizzativi estremamente complessi.
Dall’altra parte può comparire formalmente una S.r.l. legata a un singolo progetto. Ma quella società può appartenere a una struttura in grado di mobilitare studi legali specializzati, consulenti ambientali, ingegneri, società di project management e capitali internazionali.
La sproporzione non riguarda soltanto il denaro. Riguarda la capacità di seguire contemporaneamente procedure amministrative, ricorsi, varianti progettuali, connessioni alla rete e operazioni finanziarie che possono durare anni.
È una differenza di scala che raramente emerge nel dibattito sulle rinnovabili.
Il repowering moltiplica la produzione
La pressione non riguarda soltanto la costruzione di nuovi parchi.
Una parte crescente degli investimenti si concentra infatti sul repowering, cioè sulla sostituzione delle vecchie turbine con aerogeneratori molto più potenti.
La stessa InEnergy ha indicato come strategici i progetti di Casalbore e Ginestra. Secondo i dati presentati dall’azienda al Forum Eolico Campania, i due interventi consentirebbero di passare complessivamente da 39 turbine a 7, aumentando però la produzione di energia di oltre il 100%.
È uno degli effetti più rilevanti dell’evoluzione tecnologica dell’eolico: meno aerogeneratori possono significare molta più potenza installata e molta più energia prodotta.
Per questo limitarsi a contare le pale rischia oggi di restituire una fotografia ingannevole del fenomeno. La vera misura della trasformazione è rappresentata dai megawatt installati, dalla producibilità degli impianti e dal valore economico generato lungo l’intera vita dell’asset.
Una questione che va oltre Ardian
Sarebbe però sbagliato leggere questa ricostruzione come un’inchiesta su Ardian.
Ardian rappresenta un caso particolarmente significativo proprio perché permette di osservare con chiarezza un modello molto più ampio: la progressiva trasformazione degli impianti rinnovabili in asset infrastrutturali finanziari acquistati, aggregati, rifinanziati e inseriti in portafogli gestiti da grandi investitori internazionali.
La transizione energetica richiede capitali enormi e la presenza della finanza privata è inevitabile. Ma più aumenta la dimensione finanziaria degli operatori, più diventa necessario interrogarsi sulla posizione dei territori che ospitano fisicamente queste infrastrutture.
Nell’Appennino meridionale il confronto avviene spesso tra comuni di poche migliaia di abitanti e organizzazioni che operano su scala globale.
E mentre la normativa nazionale ed europea accelera le autorizzazioni e considera la produzione da fonti rinnovabili un interesse strategico, il potere contrattuale delle comunità locali rischia di ridursi ulteriormente.
La questione non è quindi stabilire se l’eolico sia giusto o sbagliato. È capire chi controlla la nuova infrastruttura energetica, chi ne incassa il valore e quale ruolo rimane ai territori sui quali quella infrastruttura viene costruita.
Perché dietro i nomi apparentemente locali che compaiono nelle pratiche amministrative si muovono ormai capitali che non hanno nulla di locale.
E questa, probabilmente, è la parte della transizione energetica che continuiamo a raccontare meno.